
Vai receber o 13º salário? Veja o que pagar primeiro entre dívidas, contas de janeiro e gastos de fim de ano para organizar melhor seu dinheiro.
13º salário 2026: o que pagar primeiro para não faltar dinheiro em janeiro
Publicado em: 13/10/2026
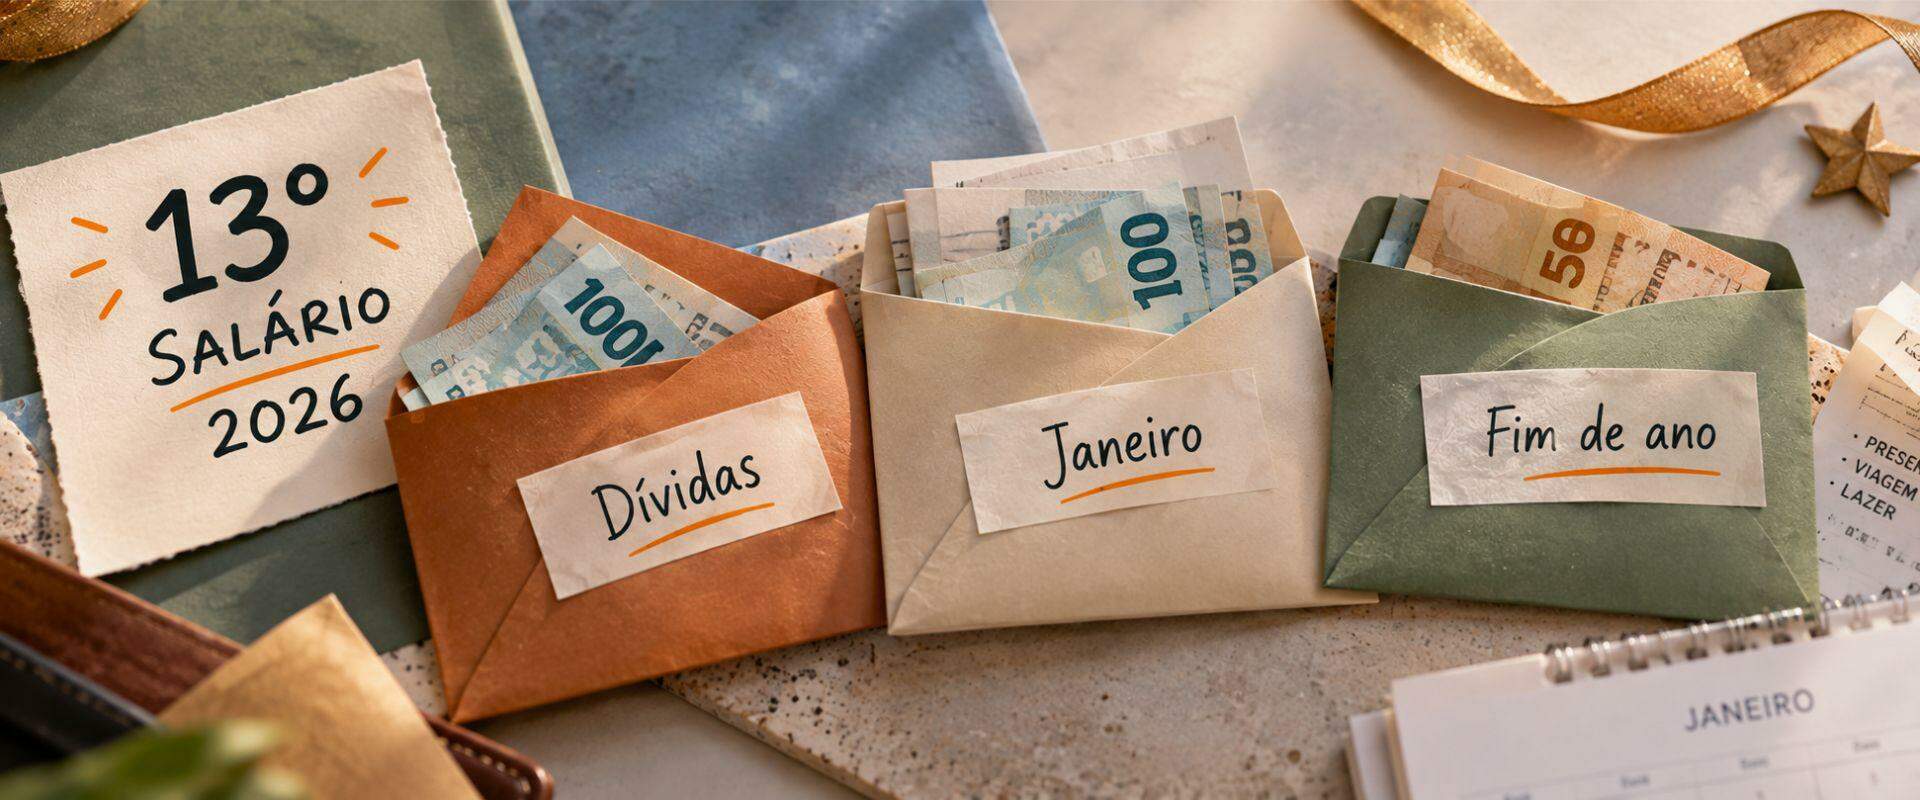
O 13º salário ainda nem caiu na conta e já parece ter vários destinos: contas atrasadas, fatura do cartão, presentes, festas e despesas que chegam logo no início do ano.
Quando tudo parece urgente, dividir o dinheiro igualmente entre todas as prioridades nem sempre é a melhor saída. Também não existe uma porcentagem ideal que funcione para todo mundo.
Uma forma mais segura de decidir é estabelecer uma ordem: proteger as despesas essenciais, entender quais dívidas precisam de atenção, preparar o orçamento para Janeiro e só depois definir quanto pode ser usado em lazer e compras de fim de ano.
Antes de gastar o 13º, saiba quanto realmente vai receber
Antes de decidir o destino do 13º salário, confirme quanto estará disponível. Pela legislação, o adiantamento da gratificação ocorre entre Fevereiro e Novembro, e o pagamento do saldo deve ser feito até 20 de Dezembro.
O valor que chega à conta pode não ser igual ao salário mensal habitual. O cálculo depende do período trabalhado, da remuneração considerada e dos descontos aplicáveis ao caso.
Por isso, evite organizar todo o orçamento partindo da ideia de que necessariamente receberá “mais um salário inteiro”.
Se a sua dúvida é especificamente sobre datas, cálculo, parcelas e quem tem direito ao 13º, a QueroQuitar já possui um conteúdo dedicado a esses temas. Aqui, o foco é outro: decidir como priorizar o dinheiro quando ele estiver próximo de entrar.
Antes de assumir novos compromissos, anote três valores:
quanto você espera receber;
quanto precisa para despesas essenciais até o próximo salário;
quais contas e dívidas exigem atenção nas próximas semanas.
Ter essa visão antes de gastar reduz o risco de usar o dinheiro primeiro e tentar reorganizar as contas somente depois.
Anúncio
Uma ordem de prioridade para usar o 13º salário
Quando existem dívidas, contas de início de ano e gastos de Dezembro ao mesmo tempo, definir uma ordem ajuda a proteger o orçamento.
Essa sequência pode mudar conforme a realidade de cada pessoa, mas serve como ponto de partida.
1. Proteja as despesas essenciais
Moradia, alimentação, água, energia, medicamentos e transporte precisam continuar cabendo no orçamento.
Usar todo o 13º para quitar uma dívida e depois ficar sem recursos para uma conta básica pode apenas transferir o problema de uma obrigação para outra.
2. Identifique as dívidas que mais afetam o orçamento
Não olhe somente para o valor total de cada dívida.
Considere também:
se o saldo está aumentando;
quanto a dívida compromete da renda mensal;
custos e encargos aplicáveis;
tempo de atraso;
consequências práticas da pendência;
existência de proposta de negociação;
capacidade de manter eventuais parcelas nos próximos meses.
A educação financeira da Caixa também recomenda avaliar dívidas e possibilidades de negociação antes de decidir como utilizar uma renda extra. QueroQuitar
Isso não significa que a maior dívida seja sempre a primeira a ser paga. A prioridade depende do impacto financeiro e da situação concreta de cada obrigação.
3. Conheça as condições antes de separar o dinheiro
Antes de reservar uma quantia para determinada dívida, descubra quais condições realmente estão disponíveis.
Uma dívida de R$ 2.000, por exemplo, pode ter ou não uma oferta ativa naquele momento. Quando há uma proposta, desconto, entrada, parcelamento e vencimentos dependem das condições definidas pelo credor para aquele débito.
Por isso, compare as alternativas antes de decidir quanto do 13º pretende comprometer.
4. Considere as contas que já estão no horizonte
Despesas que você já sabe que terá nas próximas semanas também fazem parte do orçamento atual, mesmo que o vencimento seja apenas em Janeiro.
Reservar esse dinheiro não significa deixá-lo parado sem motivo: ele já tem uma finalidade prevista.
5. Preserve alguma margem para imprevistos
Quando possível, evite terminar a distribuição do 13º com todos os recursos comprometidos.
Uma pequena reserva pode reduzir a necessidade de recorrer imediatamente ao cartão de crédito, cheque especial ou empréstimo quando surgir uma despesa inesperada.
6. Defina por último o orçamento para lazer e presentes
Presentes, ceia, viagens e confraternizações também podem fazer parte do fim de ano.
O cuidado é descobrir quanto realmente pode ser destinado a esses gastos depois de considerar as prioridades financeiras.
Assim, aproveitar Dezembro não precisa significar começar Janeiro com novas dívidas.
Dívida à vista ou entrada em um acordo: compare antes de decidir
Pagar uma dívida à vista pode fazer sentido quando a condição disponível é favorável e a quitação não compromete despesas essenciais nem valores que já serão necessários no início do ano.
Em outras situações, utilizar uma parte do 13º como entrada e manter parcelas compatíveis com a renda pode preservar dinheiro para outros compromissos.
Antes de decidir, compare:
valor para pagamento à vista;
eventual entrada;
quantidade de parcelas;
valor de cada prestação;
datas de vencimento;
valor total do acordo;
impacto das parcelas no orçamento dos próximos meses.
Considere um exemplo apenas ilustrativo.
Uma pessoa tem R$ 3.000 disponíveis e encontra uma condição para quitar determinada dívida com R$ 2.800.
À primeira vista, pagar tudo pode parecer a escolha mais atraente. Mas, se essa pessoa já sabe que terá aproximadamente R$ 1.000 em despesas extraordinárias no início do ano e não possui outra reserva, gastar quase todo o dinheiro agora pode provocar um novo aperto poucas semanas depois.
Por outro lado, se houver recursos suficientes para quitar a dívida, manter as despesas básicas e cobrir os compromissos próximos, o pagamento à vista pode ser adequado.
A melhor proposta não é apenas a que apresenta o maior desconto. É aquela que ajuda a resolver a dívida sem criar um compromisso que o orçamento não consiga sustentar.
Janeiro precisa entrar no planejamento de Dezembro
Parte do 13º pode já ter destino antes mesmo das festas.
IPVA, IPTU, material escolar, matrícula ou rematrícula, seguros, contas recorrentes e a fatura das compras de Dezembro são exemplos de despesas que podem aparecer no início do ano.
Nem todas se aplicam a todo mundo. Quem não possui veículo não precisa reservar dinheiro para IPVA; quem não tem determinado gasto escolar também não precisa incluí-lo no planejamento.
O importante é olhar para as despesas previsíveis da sua própria realidade.
Crie uma lista chamada “contas que já sei que vão chegar” e observe os próximos 30 a 60 dias.
A QueroQuitar também possui conteúdos sobre planejamento financeiro até o fim do ano, com orientações para antecipar despesas e evitar que Dezembro e Janeiro pressionem o orçamento ao mesmo tempo.
Se você já sabe que determinada conta chegará em Janeiro, aquele valor não está totalmente livre para consumo em Dezembro.
Organize o 13º de acordo com sua realidade
Regras como “50% para dívidas, 30% para Janeiro e 20% para lazer” podem parecer práticas, mas ignoram diferenças de renda, despesas, dívidas e reservas.
Veja como a prioridade pode mudar em três situações.
Cenário 1: dívida relevante e Janeiro sob controle
Se existe uma dívida que compromete o orçamento e as despesas do começo do ano já estão cobertas, destinar uma parcela maior do 13º à negociação pode fazer sentido.
Ainda assim, compare as condições antes de pagar e preserve as despesas essenciais.
Cenário 2: existe dívida, mas Janeiro terá despesas importantes
Se o começo do ano já traz compromissos previsíveis, utilizar todo o 13º na dívida pode deixar o orçamento vulnerável.
Nesse caso, pode ser mais prudente separar o necessário para essas despesas e avaliar a negociação com o valor que efetivamente continuar disponível.
Cenário 3: contas em dia, mas nenhuma reserva
Quem não possui dívidas vencidas pode avaliar a construção de uma reserva para imprevistos, preparar despesas futuras ou direcionar parte do dinheiro para um objetivo planejado.
A divisão deve partir das contas, dívidas e compromissos reais de cada orçamento — e não de uma porcentagem genérica.
Consulte suas dívidas antes de comprometer o 13º
Se você pretende usar o décimo terceiro para negociar dívidas, conhecer as condições disponíveis antes de separar o dinheiro ajuda a tomar uma decisão mais precisa.
Na QueroQuitar, é possível consultar gratuitamente se existem dívidas e ofertas de empresas parceiras disponíveis para o CPF informado.
Antes de fechar um acordo, confira:
quais débitos aparecem na consulta;
quais propostas estão disponíveis;
valor para pagamento à vista, quando houver;
entrada e parcelamento, quando disponíveis;
datas de vencimento;
valor total a pagar;
impacto das parcelas no orçamento.
As condições dependem do credor e de cada dívida. Nem todo débito estará necessariamente disponível, e descontos ou parcelamentos não são garantidos para todos os consumidores.
Antes de decidir quanto do seu 13º destinar às dívidas, consulte gratuitamente se existem ofertas disponíveis para o seu CPF na QueroQuitar.
Erros que podem fazer o 13º acabar antes de janeiro
Algumas decisões podem reduzir rapidamente o benefício de uma renda extra.
Gastar antes de receber. Evite assumir compras contando com um dinheiro que ainda não entrou na conta.
Planejar com um valor maior do que receberá. Trabalhe com uma estimativa realista do valor líquido disponível.
Usar tudo em Dezembro. Presentes e festas precisam dividir espaço com as despesas das semanas seguintes.
Olhar apenas para a primeira parcela do acordo. O compromisso continuará depois que o 13º terminar. Analise o custo e o prazo completos.
Esquecer despesas previsíveis. Se você já sabe que uma conta chegará, inclua-a no planejamento.
Ficar sem nenhuma margem para imprevistos. Se quitar uma dívida consumir todos os recursos disponíveis, compare outras condições antes de decidir.
Criar novas parcelas logo após pagar as antigas. Liberar espaço no orçamento não significa que ele precise ser imediatamente ocupado novamente.
Perguntas rápidas sobre 13º salário e dívidas
Vale a pena usar todo o 13º salário para pagar dívidas?
Nem sempre. Considere as despesas essenciais, as contas previsíveis do início do ano e alguma margem para imprevistos. Se usar todo o dinheiro na dívida fizer você depender novamente de crédito poucas semanas depois, pode ser mais adequado negociar utilizando apenas parte do valor.
É melhor quitar uma dívida ou guardar dinheiro para Janeiro?
Depende do impacto da dívida e das despesas que você já sabe que terá. Compare custos, vencimentos e consequências da pendência com as contas inevitáveis do começo do ano. A melhor decisão é aquela que melhora o orçamento sem criar outro desequilíbrio logo depois.
Posso usar parte do 13º como entrada em um acordo?
Pode haver ofertas com entrada e parcelamento, dependendo da dívida e das condições do credor. Antes de aceitar, confira entrada, prestações seguintes, vencimentos e valor total. O acordo precisa continuar cabendo no orçamento depois que o dinheiro do 13º terminar.
Como consultar minhas dívidas antes de decidir?
Você pode consultar diretamente os credores ou verificar, pela QueroQuitar, se existem dívidas e ofertas de empresas parceiras disponíveis para o seu CPF. Conhecer as condições antes de gastar ajuda a estimar quanto realmente precisa ser reservado para uma negociação.
Use o 13º para organizar prioridades, não para criar novas contas

O 13º salário pode ajudar a reduzir dívidas, preparar o orçamento para o começo do ano e formar uma margem para imprevistos. O melhor uso, porém, depende da sua realidade financeira.
Proteja as despesas essenciais, conheça as condições das suas dívidas e antecipe aquilo que já sabe que precisará pagar em Janeiro. Depois disso, fica mais fácil decidir quanto pode ser destinado aos demais gastos.
Quer continuar organizando seu dinheiro e tomar decisões financeiras mais conscientes? Acesse o blog da QueroQuitar e confira nossos conteúdos sobre dívidas, orçamento, crédito e planejamento financeiro.
Anúncio
 Whatsapp
