
Veja como fazer o salário durar até o fim do mês, organizar suas contas, evitar novos apertos e saber o que fazer quando falta dinheiro.
Como fazer o salário durar até o fim do mês? 7 passos práticos para organizar as contas
Publicado em: 06/10/2026
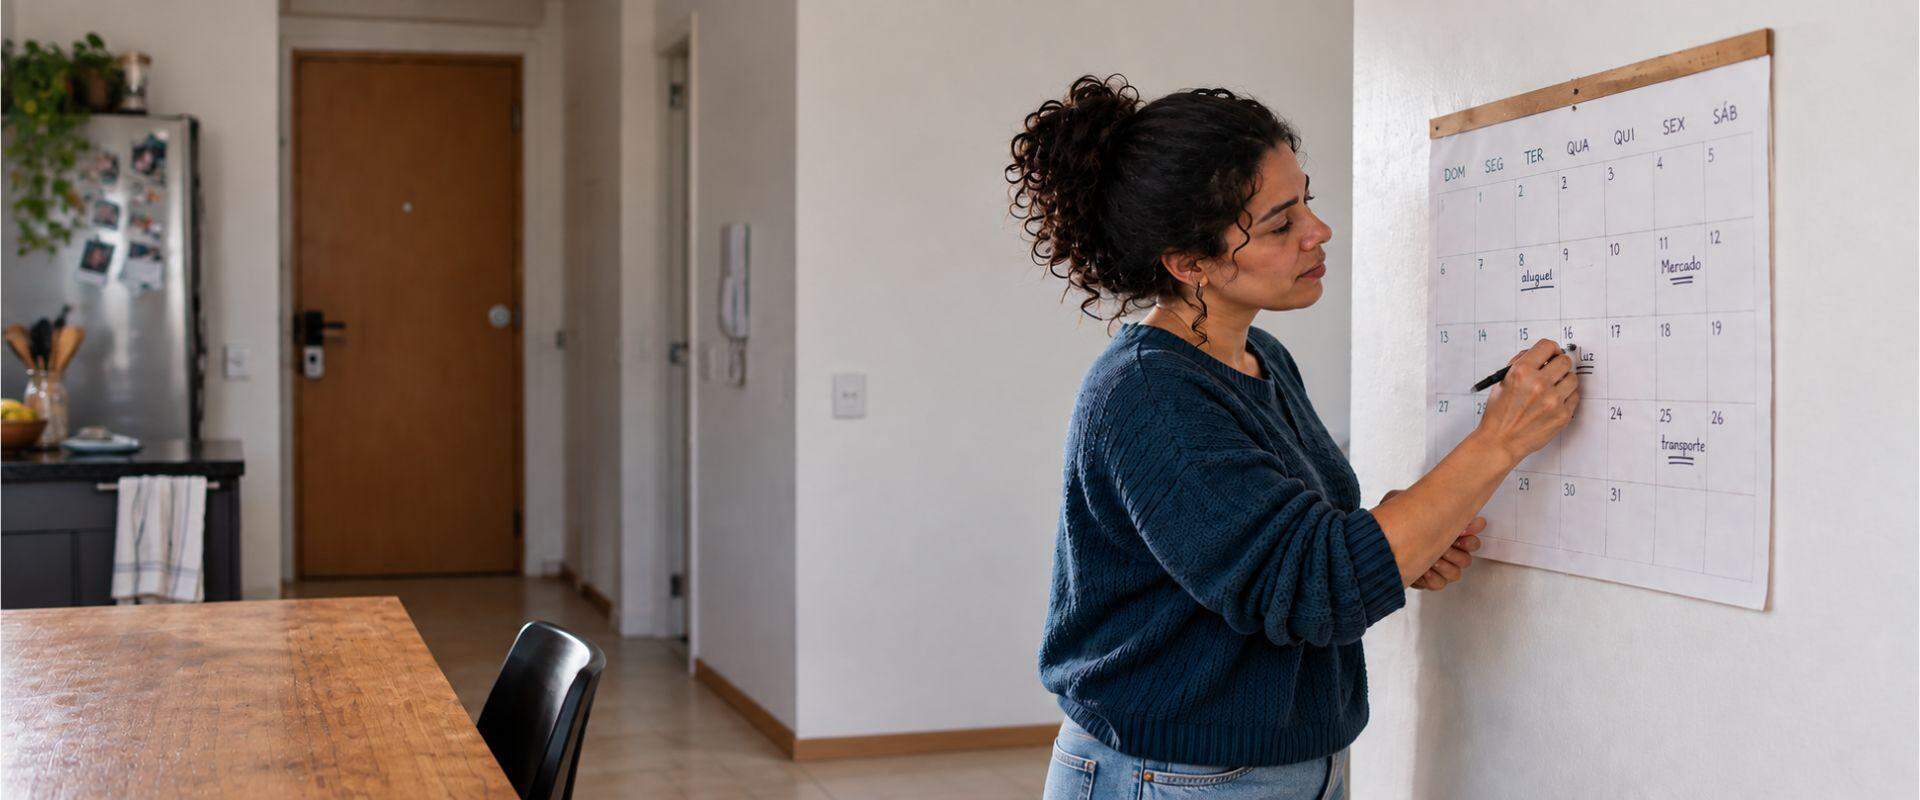
Mês longo, salário curto. Você recebe o pagamento, quita os primeiros boletos e, quando percebe, ainda faltam 15 dias para o mês virar — mas o dinheiro da conta já acabou. Se essa sensação de sufoco faz parte da sua rotina, o problema pode não ser apenas falta de disciplina, mas sim como a sua renda está distribuída.
Saber como fazer o salário durar até o fim do mês exige identificar para onde cada centavo está vazando, estancar os gargalos do orçamento e entender quando o desafio é organização ou acúmulo de dívidas.
A equipe da QueroQuitar preparou este passo a passo prático para ajudar você a reorganizar suas finanças sem fórmulas irrealistas.
Por que o salário acaba antes do fim do mês?
Resumo da resposta: O salário costuma acabar antes do fim do mês devido ao desequilíbrio entre receitas e despesas, impulsionado por gastos invisíveis, excesso de parcelamentos, falta de controle financeiro ou, em casos mais graves, porque o custo de vida básico da família já ultrapassou a renda mensal disponível.
Entre as causas mais comuns que corroem o seu orçamento, estão:
Parcelas acumuladas no cartão de crédito;
Dívidas antigas consumindo a renda com juros;
Gastos fantasmas (aquelas pequenas despesas diárias que você não anota);
Vencimentos desorganizados (contas vencendo muito antes ou muito depois do dia do pagamento);
Falta de uma reserva de emergência;
Problema estrutural de renda (quando o básico para sobreviver já custa mais do que você ganha).
Entender qual é o seu cenário é crucial. Se você ganha R$ 3.000 e suas despesas básicas (aluguel, água, luz, comida) custam R$ 2.900, cortar o cafezinho não vai resolver. Nesses casos, a solução passa por renegociar despesas ou aumentar a renda. Já se você ganha R$ 3.000, gasta R$ 2.000 com o básico e não sabe onde foram parar os R$ 1.000 restantes, o seu problema é pura organização.
Anúncio
O que fazer quando o dinheiro já acabou?
Se o dinheiro já está no fim e o mês não, pare, respire e não tente resolver tudo de uma vez assumindo novas dívidas. Siga este roteiro de emergência para os próximos dias:
Levante o saldo exato: Veja quanto dinheiro você ainda tem (conta, carteira, moedas).
Conte os dias: Quantos dias exatos faltam para o próximo salário cair?
Priorize o essencial: Separe as contas de sobrevivência (alimentação, transporte para o trabalho, moradia e saúde).
Congele o supérfluo: Tudo o que não for essencial para a sua sobrevivência nesta semana deve esperar.
Cuidado com o crédito fácil: Evite pegar um empréstimo caro apenas para cobrir um buraco pequeno.
A regra de ouro aqui é entender a diferença entre ter limite de crédito disponível e ter dinheiro disponível. Usar o limite do cartão para “fechar o mês” pode virar uma bola de neve de juros altíssimos.
Como fazer o salário durar até o fim do mês: 7 passos práticos
Organizar o orçamento não significa cortar tudo o que traz bem-estar. Significa dar uma ordem clara para o seu dinheiro antes que ele vá embora sem controle. Veja como começar:
1. Saiba exatamente quanto entra na sua conta
Não calcule seus gastos com base no seu salário bruto (aquele que está no contrato). Olhe apenas para o salário líquido — o valor que realmente cai na conta após os descontos de INSS, Imposto de Renda, entre outros. Se você tem renda variável, use sempre uma estimativa conservadora (jogue o valor para baixo) para não se frustrar.
2. Garanta primeiro o essencial
Antes de pensar em pagar o cartão de crédito ou comprar uma roupa, proteja a estrutura da sua casa. Priorize:
Moradia (aluguel/prestação);
Alimentação (supermercado básico);
Contas de consumo (água, energia, gás);
Saúde (remédios, plano);
Transporte.
3. Mapeie todas as suas parcelas e dívidas
O grande perigo não é a parcela de R$ 50, mas sim ter dez parcelas de R$ 50. Faça uma lista honesta com tudo o que está em aberto: faturas, carnês, financiamentos e acordos. Some tudo. Esse é o valor que já “nasce” comprometido do seu próximo salário.
4. Divida o dinheiro por semana, não pelo mês
Um erro clássico é olhar o saldo no dia 5 e achar que está com folga. Em vez disso, após pagar as contas fixas, pegue o que sobrou (ex: R$ 800) e divida pelas semanas do mês. Se o mês tem 4 semanas, você tem um orçamento de R$ 200 por semana para gastos variáveis. Fica muito mais fácil controlar!
5. Cuidado com os “gastos fantasmas”
Aquele aplicativo de transporte para andar dois quarteirões, os serviços de streaming que você assina e quase não assiste, ou os pedidos de delivery nos dias de cansaço. Valores de R$ 20 podem parecer inofensivos sozinhos, mas, somados ao longo de 30 dias, corroem uma fatia enorme da sua renda.
6. Alinhe os dias de vencimento
Se você recebe no dia 5, mas suas contas vencem nos dias 10, 15, 20 e 25, a chance de você gastar o dinheiro antes de pagar o último boleto é enorme. Entre em contato com as empresas (luz, água, internet, bancos) e altere a data de vencimento de tudo para os dias próximos ao seu pagamento (entre os dias 6 e 10, por exemplo).
7. Crie o hábito da reserva (mesmo que seja R$ 30)
Guardar um valor pequeno pode parecer pouco, mas é o início da sua proteção contra o endividamento. R$ 30 guardados todos os meses somam R$ 360 no ano — um valor suficiente para cobrir a compra emergencial de um remédio ou um imprevisto doméstico sem precisar recorrer ao cheque especial ou ao cartão de crédito. Comece pequeno, mas mantenha a frequência.
Exemplo prático: Orçamento para um salário de R$ 2.500
Cada família tem uma realidade, mas a lógica de distribuição deve ser sempre dar um destino a cada centavo. Veja uma simulação:
Renda Líquida: R$ 2.500,00
Moradia: R$ 800,00
Água, luz, gás e celular: R$ 300,00
Alimentação: R$ 550,00
Transporte: R$ 300,00
Parcelas e dívidas: R$ 300,00
Margem para pequenos gastos: R$ 150,00
Reserva para imprevistos: R$ 100,00
Atenção: Se o básico (moradia + contas + alimentação) já ultrapassa R$ 2.500, seu foco não deve ser planilha, e sim buscar alternativas para aumentar a renda ou reorganizar seus compromissos financeiros.
Quando o problema deixa de ser “fim de mês” e vira DÍVIDA?
Ficar no zero a zero um mês ou outro por causa de uma emergência médica é normal. O sinal vermelho acende quando isso vira rotina. Fique alerta se você:
Usa o cartão de crédito para comprar comida no mercado porque o saldo acabou;
Antecipa o salário todo mês;
Só consegue pagar o valor mínimo da fatura;
Usa o limite do cheque especial como se fosse parte da sua renda;
Faz um empréstimo para pagar outro.
Quando você atinge esse estágio, organizar planilhas não basta. O seu salário já está comprometido por juros. É hora de agir.
Na QueroQuitar, você pode consultar seu CPF gratuitamente e verificar se existem ofertas com descontos para renegociar suas pendências financeiras. Limpar o nome e se livrar dos juros abusivos é o passo mais inteligente para o seu salário voltar a ser seu.
Perguntas Frequentes (FAQ)
O que fazer quando o salário acaba antes do fim do mês?
O primeiro passo é mapear o que restou de dinheiro e priorizar despesas de sobrevivência (alimentação, moradia e transporte). Congele gastos supérfluos imediatamente e evite usar cartão de crédito ou cheque especial, pois os juros desses recursos transformarão o problema deste mês em uma dívida gigantesca no mês que vem.
Como fazer o salário durar até o próximo pagamento?
A melhor estratégia é fracionar o dinheiro que sobra após o pagamento das contas fixas. Se restaram R$ 600 após pagar os boletos, divida esse valor por quatro semanas. Assim, você terá uma cota de R$ 150 por semana para gastos variáveis, evitando gastar tudo logo nos primeiros 10 dias.
Vale a pena antecipar o salário?
A antecipação salarial só é recomendada para emergências isoladas e pontuais (como a compra de um remédio ou conserto de algo urgente), desde que as taxas sejam baixas. Fazer isso todos os meses é um erro grave, pois cria uma falsa sensação de alívio no presente, mas reduz ainda mais o dinheiro disponível para o mês seguinte.
Como organizar um salário baixo?
Liste a renda líquida e anote absolutamente tudo. Em salários mais baixos, a margem de erro é quase nula. O foco deve ser garantir a sobrevivência básica sem usar crédito. Se a conta não fechar de jeito nenhum, a prioridade passa a ser renegociar dívidas ativas para liberar orçamento e buscar fontes de renda extra.
Conclusão: O primeiro passo para assumir o controle do seu dinheiro
Fazer o salário durar até o fim do mês exige planejamento e consistência. Quando você assume o controle sobre o destino do seu dinheiro, fica mais fácil tomar decisões conscientes, fugir das armadilhas dos juros e construir a estabilidade financeira que a sua família precisa.
Se você percebeu que as dívidas acumuladas são o principal obstáculo para o seu salário render, saiba que não precisa passar por isso sozinho.
Quer mais conteúdos práticos, guias de planejamento financeiro e dicas exclusivas para organizar suas contas sem complicação? Acesse o blog da QueroQuitar e descubra como transformar a sua relação com o dinheiro hoje mesmo!
Anúncio
 Whatsapp
